
Le Chocaron por Detrás en Okeechobee Road con Poco Daño: ¿Puede Reclamar una Lesión de Todas Formas?
Sí. El daño visible en su carro y las lesiones en su cuerpo son dos cosas distintas. La ley de Florida no exige un parachoques destruido para presentar un reclamo legítimo por lesiones. Lo que importa es que un proveedor médico calificado documente su lesión y la relacione con el accidente, no lo que diga el estimado de reparación. Los ajustadores de seguros van a argumentar lo contrario, pero el expediente médico, y no la foto del taller, es la evidencia real.
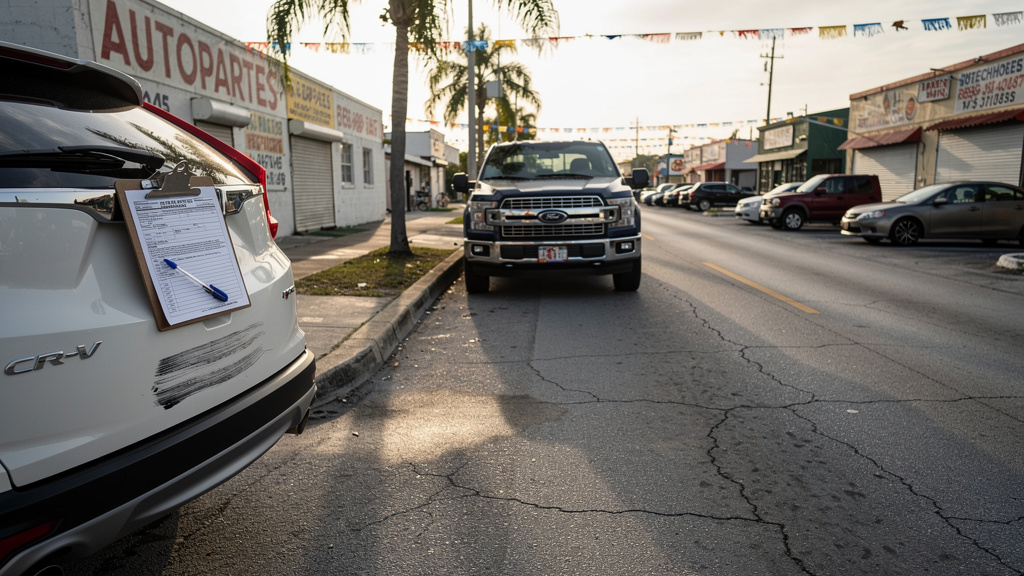
Sí. El daño visible en su carro y las lesiones en su cuerpo son dos cosas distintas. La ley de Florida no exige un parachoques destruido para presentar un reclamo legítimo por lesiones. Lo que importa es que un proveedor médico calificado documente su lesión y la relacione con el accidente, no lo que diga el estimado de reparación. Los ajustadores de seguros van a argumentar lo contrario, pero el expediente médico, y no la foto del taller, es la evidencia real.
¿Qué pasó exactamente y por qué un parachoques rayado no es el fin del asunto?
Imagínese detenido en Okeechobee Road en Hialeah, esperando el semáforo en rojo entre Red Road y la autopista Palmetto. El tráfico avanza, usted arranca, y de repente siente un golpe ligero desde atrás. Usted y el otro conductor se orillan. Su auto muestra solo una marca o una ligera abolladura en el parachoques trasero. Intercambian información, ambos dicen estar bien y cada uno se va. Al día siguiente aparece rigidez en el cuello, dolor de cabeza leve y tensión en la espalda alta. Esta secuencia es común en choques por detrás a baja velocidad en intersecciones con semáforo. Muchos lectores reconocerán ese patrón: “no parecía grave en el momento, pero ahora las cuentas médicas empiezan a acumularse”. El asegurador usará el bajo costo de reparación como si fuera prueba de que no hubo lesión real. Pero en Florida no existe una categoría legal llamada “accidente menor”. El estimado describe el daño al vehículo. No describe lo que le pasó a usted dentro del carro.
¿Por qué el poco daño visible no prueba que usted no resultó lesionado?
Los síntomas de lesiones en tejidos blandos pueden tardar horas o días en manifestarse. Esto no es raro ni sospechoso, y su médico tratante está en la mejor posición para explicarlo en su caso específico. Además, los parachoques modernos están diseñados para absorber impactos a baja velocidad sin deformarse mucho. Esa característica protege al vehículo, no necesariamente al ocupante. Lo que determina su reclamo no es cuánto se dobló el metal, sino lo que encontró su proveedor médico: fecha de primera atención, hallazgos clínicos y si identificó una condición médica de emergencia. Su registro médico es la prueba central. Si usted llegó a casa sintiéndose bien pero luego buscó atención y fue diagnosticado, eso cuenta. La clave está en la documentación continua, no en cómo lucía su auto en el taller.
¿Qué pasos en la escena protegen su reclamo antes de que usted salga de Okeechobee Road?
Primero, saque fotos antes de mover los autos. Capture los puntos de contacto, la posición en el carril, marcas de frenado si las hay y el semáforo de fondo para ubicar la escena. Florida exige que los conductores despejen los accidentes menores de los carriles de circulación de inmediato [Fla. Stat. § 316.061(1)], así que estas imágenes son su única prueba visual de la escena original. Luego, llame a la policía de Hialeah o al Departamento de Policía de Miami-Dade según su ubicación exacta. El informe policial es confidencial durante 60 días [Fla. Stat. § 316.066], salvo para las partes involucradas, sus aseguradoras y sus abogados, así que usted puede obtener una copia. Intercambie nombre, número de licencia, compañía de seguros y número de póliza del otro conductor. Tome datos de testigos si hay alguno. Y no dé ninguna declaración grabada a ningún ajustador, ni siquiera al de su propia aseguradora, sin hablar primero con un abogado. Decir “me siento bien” el día del choque puede usarse más tarde para negar su reclamo. Más información sobre esto en declaración grabada al seguro del otro conductor.
¿Por qué la regla de los 14 días importa tanto en un accidente con poco daño y adónde debe ir?
Usted tiene 14 días contados desde la fecha del accidente, no desde que empezó a sentir dolor, para recibir tratamiento médico inicial. Si no lo hace, perderá todos sus beneficios de PIP, sin excepciones [Fla. Stat. § 627.736(1)]. En Hialeah, puede acudir ese mismo día al Hospital Hialeah (651 E 25th St) o al Palmetto General Hospital (2001 W 68th St). También pueden servir los centros de urgencias si lo atiende un proveedor que el PIP acepta para el tratamiento inicial, como un médico con licencia. Pregunte explícitamente si su condición se considera una emergencia médica. Si el médico lo determina así, su PIP cubre hasta $10,000 en gastos médicos y salarios perdidos; si no, solo hasta $2,500 [Fla. Stat. § 627.736(1)(a)]. Recuerde que su propio seguro de PIP paga primero, no el del conductor que lo chocó [Fla. Stat. § 627.736(4)(e)], y lo hace independientemente de quién tuvo la culpa. Para entender esta regla crítica, vea nuestra guía completa en regla PIP de 14 días en Florida.
¿Qué es la defensa del asegurador de que poco daño significa ninguna lesión y cómo responde la evidencia?
La estrategia típica del asegurador es decir: “el parachoques casi no se movió, así que no puede estar realmente herido”. Eso no es ley, es táctica. La evidencia que la refuta viene en cuatro partes: fotos claras del punto de impacto, el estimado de reparación (aunque sea bajo), sus registros médicos con fecha de primera visita y hallazgos clínicos, y un historial de tratamiento continuo sin lagunas inexplicables. Si su asegurador de PIP le exige un examen bajo juramento, generalmente debe cumplir o arriesgar su reclamo [Fla. Stat. § 627.736(6)(g)]. Antes de asistir, consulte con un abogado. Finalmente, para buscar compensación por dolor y sufrimiento del conductor responsable, necesita cumplir con el umbral de lesión grave de Florida [Fla. Stat. § 627.737(2)]: lesión permanente, cicatriz significativa o pérdida permanente de una función corporal importante. Solo su médico puede hacer esa determinación.
¿Vale la pena contratar un abogado cuando el accidente pareció menor y cuándo probablemente no hace falta?
Un abogado suele valer la pena si: sus síntomas persisten más de unas semanas, su médico recomienda estudios de imagen o terapia física, el asegurador ya negó su reclamo o hizo una oferta baja citando el “daño mínimo”, le programaron un examen bajo juramento, o sus lesiones podrían cumplir el umbral de lesión grave para reclamar dolor y sufrimiento. También si el otro conductor no tenía seguro de lesiones corporales; en ese caso, su cobertura de conductor sin seguro (UM) podría aplicar, pero requiere conocimiento técnico. En cambio, si no tuvo síntomas en los primeros 10 a 14 días, su auto ya está reparado y el asegurador no discute nada, probablemente no necesita representación legal. Recuerde que tiene dos años desde la fecha del accidente para presentar una demanda por negligencia si ocurrió el 24 de marzo de 2023 o después [Fla. Stat. § 95.11]. Consultar con un abogado no significa demandar, pero esperar demasiado en un caso potencialmente serio sí conlleva riesgo.
Preguntas frecuentes
¿Y si el dolor en el cuello no empezó hasta el día después del accidente? ¿La regla de los 14 días sigue aplicando?
Sí, la regla aplica igual. El plazo de 14 días comienza el día del choque, no el día en que aparecen los síntomas. Aun si el dolor llega después, debe ver a un médico dentro de esos 14 días para no perder sus beneficios de PIP.
El ajustador quiere grabar mi declaración sobre el accidente. ¿Debo aceptar?
No debe dar una declaración grabada sin consultar primero con un abogado. Incluso si cree que dice la verdad, sus palabras pueden usarse para disputar su lesión más adelante. Es su derecho rechazarla hasta tener asesoría legal.
Mi aseguradora me pide que asista a un examen bajo juramento (examination under oath). ¿Qué es eso y estoy obligado a ir?
Es una entrevista formal bajo juramento que su asegurador de PIP puede exigir como condición para pagar beneficios [Fla. Stat. § 627.736(6)(g)]. Generalmente debe asistir, pero tiene derecho a que un abogado lo acompañe o lo prepare antes.
¿Puedo ir contra el otro conductor por dolor y sufrimiento si mis lesiones ahora parecen menores?
Solo si su lesión cumple con el umbral legal de Florida: debe ser permanente, dejar cicatriz significativa o implicar pérdida permanente de una función corporal importante [Fla. Stat. § 627.737(2)]. Lesiones temporales o leves no permiten reclamar dolor y sufrimiento del otro conductor.
¿El conductor que me chocó por detrás paga mis cuentas médicas directamente?
No. Sus propios beneficios de PIP pagan primero, sin importar quién tuvo la culpa. El seguro del otro conductor puede entrar en juego por gastos médicos y salarios perdidos que el PIP no cubre, y por dolor y sufrimiento solo si usted supera el umbral de lesión grave.
Lecturas relacionadas: Tuve un accidente de auto en Hialeah. ¿Qué hago ahora? · ¿Cuánto tiempo tengo para demandar por lesiones en Florida? La regla de dos años después de HB 837
¿Lesionado en un accidente en Hialeah? Llame a Wolfson & Leon al (305) 285-7071 para una consulta gratis. No cobramos a menos que ganemos.
Datos clave
- La protección contra lesiones personales (PIP) paga el 80 por ciento de los gastos médicos razonables y el 60 por ciento de los salarios perdidos hasta 10,000 dólares, pero solo si un médico determina que existe una condición médica de emergencia. Sin esa determinación, el límite baja a 2,500 dólares. Fuente: Fla. Stat. § 627.736(1)(a)
- Usted debe recibir tratamiento médico inicial dentro de los 14 días del accidente o pierde por completo sus beneficios de PIP. El plazo comienza el día del accidente, no el día en que aparecen los síntomas. Fuente: Fla. Stat. § 627.736(1)
- Para buscar compensación por dolor y sufrimiento del conductor responsable más allá de lo que cubre el PIP, su lesión debe ser permanente, debe involucrar cicatrices o desfiguración permanente significativa, o debe implicar la pérdida significativa y permanente de una función corporal importante. Fuente: Fla. Stat. § 627.737(2)
- La ley de Florida exige que los conductores muevan sus vehículos fuera de los carriles de circulación después de un accidente menor, lo que significa que fotografiar las posiciones de los vehículos antes de moverlos es un paso crítico que debe ocurrir de inmediato en la escena. Fuente: Fla. Stat. § 316.061(1)
- Un asegurador de PIP puede exigirle que se someta a un examen bajo juramento como condición para pagar los beneficios. No cumplir con eso sin una causa justificada puede poner en riesgo su reclamo. Fuente: Fla. Stat. § 627.736(6)(g)
Preguntas frecuentes
¿Y si el dolor en el cuello no empezó hasta el día después del accidente? ¿La regla de los 14 días sigue aplicando?
Sí. El plazo de 14 días establecido en FS 627.736(1) comienza en la fecha del accidente, no en la fecha en que aparecen sus síntomas. Si usted se sintió bien la noche del accidente y se despertó con rigidez al día siguiente, igual necesita ver a un proveedor calificado dentro de los 14 días de la fecha original del accidente para conservar sus beneficios de PIP. No espere a ver si el dolor desaparece solo. Una evaluación ese mismo día o al día siguiente en un lugar como Hialeah Hospital o Palmetto General crea un expediente médico que conecta sus síntomas con el choque y mantiene abiertas sus opciones de reclamo.
El ajustador quiere grabar mi declaración sobre el accidente. ¿Debo aceptar?
Debe hablar con un abogado antes de dar cualquier declaración grabada a un ajustador de seguros, ya sea de su propia aseguradora o de la del otro conductor. Los ajustadores están entrenados para hacer preguntas de manera que las respuestas puedan usarse para reducir o negar su reclamo. Decir algo como que usted se siente bien o que no fue gran cosa en las horas después del accidente, antes de que los síntomas se desarrollen por completo, puede quedar en el expediente y usarse en su contra. Lea nuestro artículo sobre declaraciones grabadas antes de aceptar cualquier cosa.
Mi aseguradora me pide que asista a un examen bajo juramento (examination under oath). ¿Qué es eso y estoy obligado a ir?
Un examen bajo juramento (examination under oath o EUO) es un procedimiento formal, no una conversación casual. Según FS 627.736(6)(g), su aseguradora de PIP puede exigirlo como condición para pagar los beneficios. Negarse a asistir sin una razón válida puede poner en riesgo su reclamo. Usted tiene derecho a tener un abogado presente. Si recibe una citación para un EUO, comuníquese con un abogado antes de la fecha programada. No ignore la solicitud ni asista sin entender lo que se le va a preguntar.
¿Puedo ir contra el otro conductor por dolor y sufrimiento si mis lesiones ahora parecen menores?
Para recuperar compensación por dolor y sufrimiento del conductor responsable más allá de lo que cubre el PIP, su lesión debe cumplir el umbral de lesión grave (serious injury threshold) establecido en FS 627.737(2), es decir, una lesión permanente, cicatrices o desfiguración permanente significativa, o la pérdida significativa y permanente de una función corporal importante. Si su lesión califica o no es una determinación médica y legal, no algo que las fotos iniciales del accidente puedan resolver. Si la evaluación de un médico tratante y los estudios de imagen sugieren daño continuo o potencialmente permanente, consultar a un abogado de lesiones personales desde temprano protege sus opciones antes de que venza el plazo de dos años para presentar demanda conforme a FS 95.11.
¿El conductor que me chocó por detrás paga mis cuentas médicas directamente?
No, al menos no primero. El sistema de sin culpa (no-fault) de Florida significa que su propia póliza de PIP paga el 80 por ciento de los gastos médicos razonables y el 60 por ciento de los salarios perdidos hasta el límite aplicable según FS 627.736(1)(a), sin importar quién causó el accidente. El seguro del conductor responsable se vuelve directamente relevante para las pérdidas que el PIP no cubre, para el dolor y sufrimiento si sus lesiones cumplen el umbral de lesión grave, y para los daños a la propiedad. Si el conductor responsable no tiene cobertura de responsabilidad civil por lesiones corporales, su propia cobertura de motorista no asegurado conforme a FS 627.727 puede ser una fuente adicional de recuperación.
This article is general information about Florida law, not legal advice, and reading it does not create an attorney-client relationship. Every case is different and past results do not guarantee a similar outcome. For advice about your situation, call Wolfson & Leon at (305) 285-7071 for a free consultation.
También disponible en: English version
Más sobre este tema
 Accidentes de auto
¿Existe un acuerdo promedio por un accidente de choque por detrás en Florida?
No existe un acuerdo promedio con un significado real para un accidente de choque por detrás en Florida. Los rangos que se publican varían…
 Accidentes de auto
¿Cuánto cobra un abogado de accidentes en Miami? Una respuesta clara
En Miami, los abogados de accidentes trabajan con honorarios contingentes (contingency fee), lo que significa que usted no paga nada por adelantado…
 Accidentes de auto
Choque por detrás en Okeechobee Road: ¿Cuánto vale realmente mi reclamación?
No existe una cifra fija: el valor de una reclamación por choque trasero en Okeechobee Road se construye a partir de las lesiones que usted sufrió,…