
¿Tengo cobertura para conductores sin seguro? Cómo revisar su póliza
La forma más rápida es buscar su página de declaraciones (declarations page), que es el resumen de una o dos páginas que su aseguradora le envió cuando compró o renovó su póliza, y buscar una línea que diga 'Uninsured Motorist', 'UM' o 'UM/UIM'. Si esa línea no aparece o está en blanco, es posible que usted haya rechazado esa cobertura por escrito, o que nunca se le haya agregado. Según FS 627.727, una aseguradora debe ofrecer la cobertura para motoristas sin seguro (uninsured motorist, UM) con cada póliza de responsabilidad civil por lesiones corporales, pero es opcional, y un conductor en Florida puede perderla sin darse cuenta.
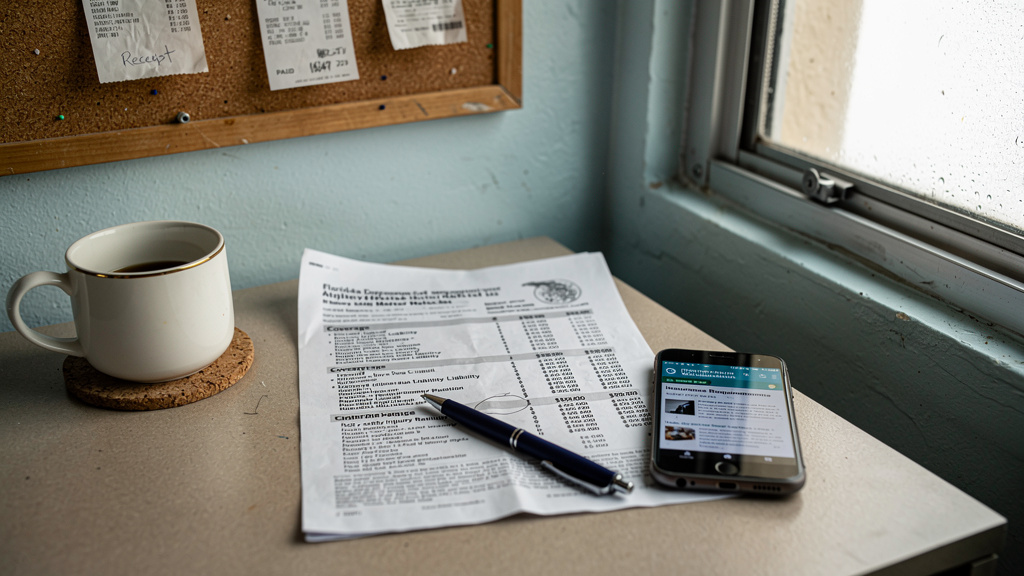
La forma más rápida de saber si tiene cobertura para conductores sin seguro es revisar su página de declaraciones, el resumen de una o dos páginas que su aseguradora le envió al comprar o renovar su póliza. Busque una línea que diga “Uninsured Motorist”, “UM” o “UM/UIM”. Si no aparece, o está en blanco o marcada como rechazada, es posible que haya renunciado a esa cobertura firmando un formulario escrito. Según la ley de Florida (FS 627.727), la aseguradora debe ofrecer esta cobertura con cada póliza de responsabilidad civil por lesiones corporales, pero no es obligatoria y puede perderse sin darse cuenta.
¿Dónde encuentro mi página de declaraciones y cómo es?
La página de declaraciones, también llamada “dec page”, es el resumen de una o dos páginas que viene al inicio de su póliza de auto. Su aseguradora también se la envía actualizada cada vez que renueva su póliza. En ella encontrará cada tipo de cobertura que tiene, los límites en dólares, la prima que paga por cada una, y qué vehículos y conductores están incluidos. Puede encontrarla en el paquete físico de su póliza, en la app móvil de su aseguradora, en su portal en línea o solicitándosela directamente a su agente. Muchas personas creen erróneamente que tener “cobertura completa” incluye automáticamente la cobertura para conductores sin seguro. Eso no es cierto. “Cobertura completa” es solo una frase de marketing, no un término legal, y no garantiza que tenga UM. Incluso si paga primas todos los meses, podría no tener esta cobertura si firmó un rechazo válido.
¿Qué palabras debo buscar en la página de declaraciones?
En la página de declaraciones, busque exactamente estas etiquetas: “Uninsured Motorist”, “UM/UIM” o “UM/UIM Bodily Injury”. Si junto a alguna de esas etiquetas hay una cifra en dólares, eso significa que sí tiene esa cobertura, con ese límite. Si la línea no aparece, dice “Rejected” o muestra “$0”, probablemente no tiene cobertura UM activa. Junto a la etiqueta de UM también verá una de estas dos palabras: “Stacked” o “Non-Stacked”. Reconózcalas, pero no intente interpretarlas usted mismo. La diferencia afecta cuánto puede recuperar si tiene múltiples autos asegurados. Para entender cómo funciona, revise nuestra guía sobre cobertura apilada vs. no apilada. Todo esto está regido por la Fla. Stat. § 627.727.
¿Qué significa si UM no aparece en mi página de declaraciones? ¿La rechacé?
Que la cobertura UM no aparezca en su página no siempre significa que la haya perdido. Bajo la ley de Florida (FS 627.727(1)), el único modo válido de rechazarla es firmando un formulario escrito aprobado por la Oficina de Regulación de Seguros de Florida. Decirle “no gracias” a su agente por teléfono o en persona no tiene valor legal. Pida a su agente o aseguradora una copia del formulario firmado de selección o rechazo de UM; el nombre exacto puede variar según la compañía, así que confírmelo con ellos. Si la aseguradora no puede mostrarle ese formulario firmado, la ley considera que su póliza incluye cobertura UM con límites iguales a los de su responsabilidad civil por lesiones corporales. No asuma que no tiene cobertura solo porque no la ve en la página de declaraciones. Los documentos merecen una revisión cuidadosa antes de aceptar la posición de la aseguradora.
¿Debo revisar también las pólizas de los familiares que viven conmigo?
Sí. En Florida, la cobertura UM puede extenderse a familiares que viven en el mismo hogar, dependiendo de cómo defina la póliza a un “familiar residente”. Esto incluye a cónyuges y parientes que compartan vivienda con el titular de la póliza. Si usted fue lesionado en un accidente, podría tener acceso a la cobertura UM de otro miembro de su casa, incluso si su propio auto no tiene esa protección. Revise la página de declaraciones de cada póliza de auto que haya en su hogar en Hialeah y repita la búsqueda de las etiquetas “Uninsured Motorist”, “UM/UIM”, “Stacked” o “Non-Stacked”. Esta fuente de cobertura se pasa por alto con frecuencia, especialmente en hogares donde uno maneja el carro y otro lo asegura. La ley que rige la cobertura UM es la Fla. Stat. § 627.727; según la Fla. Stat. § 627.727(9), una póliza no apilada puede limitar la cobertura de los familiares del hogar en algunos casos. No se garantiza que siempre aplique, pero siempre vale la pena verificar.
¿Cómo obtengo la póliza completa y el formulario de UM de mi agente o aseguradora?
Siga estos pasos: primero, llame o escriba a su agente o al servicio al cliente de su aseguradora. Pida explícitamente tres cosas: (1) la póliza completa de auto, no solo la página de declaraciones; (2) la página de declaraciones de cada período relevante; y (3) el formulario firmado de selección o rechazo de cobertura UM. El nombre exacto del formulario puede variar según la compañía, así que confírmelo con su carrier. Pida que le envíen todo por correo electrónico o correo postal para tener un registro escrito. Si su agente no encuentra el formulario, contacte directamente al departamento de suscripción (underwriting) de la aseguradora. Si este proceso le parece confuso o recibe documentos que no entiende, Wolfson & Leon revisa páginas de declaraciones y formularios de UM para clientes en español, ya sea en nuestra oficina en Hialeah o desde su casa.
Acabo de tener un accidente y ahora encontré que tengo cobertura UM. ¿Qué hago ahora?
Primero, reporte el accidente a su propia aseguradora lo antes posible. Retrasar el aviso puede complicar su reclamación de UM. Segundo, vaya al médico dentro de los 14 días posteriores al choque. Si no lo hace, pierde todo el beneficio de $10,000 de su cobertura PIP (FS 627.736). Tercero, guarde todo documento que le envíe la aseguradora: la página de declaraciones, el formulario de UM y toda la correspondencia de la reclamación. Cuarto, sepa que el informe policial es confidencial durante 60 días (FS 316.066), excepto para las partes, sus aseguradoras y sus abogados. Quinto, si su lesión es grave, tenga en cuenta que el plazo para demandar por negligencia al conductor responsable por accidentes ocurridos a partir del 24 de marzo de 2023 es generalmente de dos años (FS 95.11); un reclamo de UM contra su propia aseguradora sigue reglas de plazo distintas, así que consulte a un abogado y no espere. Muchas víctimas se sienten frustradas al quedarse con las cuentas después de un choque causado por un conductor sin seguro. Si descubrió que tiene cobertura UM después del choque, Wolfson & Leon revisa estas preguntas para víctimas de lesiones en Hialeah y Miami-Dade, en español, ya sea en la oficina o en su hogar.
Preguntas frecuentes
¿La ‘cobertura completa’ incluye automáticamente la cobertura para conductores sin seguro en Florida?
No. “Cobertura completa” no es un término legal. Es una expresión comercial que no garantiza que tenga cobertura UM. Debe verificar directamente en su página de declaraciones.
¿Puedo perder mi cobertura UM sin saberlo?
Sí. Si firmó un rechazo válido cuando compró o renovó su póliza, podría no tenerla aunque siga pagando primas. Un rechazo firmado en una póliza anterior permanece vigente en renovaciones futuras hasta que solicite la cobertura por escrito.
¿Qué pasa si mi aseguradora dice que rechacé la cobertura UM pero no me puede mostrar un formulario firmado?
Bajo la ley de Florida, si la aseguradora no puede presentar un formulario de rechazo firmado aprobado por el estado, su póliza se considera que incluye cobertura UM con límites iguales a su responsabilidad civil por lesiones corporales.
¿Puedo usar la cobertura UM de un familiar si me lesioné en un accidente?
Es posible. Si vive en el mismo hogar que un familiar que tiene cobertura UM, podría estar cubierto bajo su póliza, dependiendo de cómo la póliza defina a los “asegurados”. Revise todas las pólizas del hogar.
¿La cobertura UM paga la reparación de mi vehículo después de un accidente con un conductor sin seguro?
No. La cobertura UM solo cubre lesiones corporales y daños relacionados, como gastos médicos, dolor y sufrimiento, o pérdida de ingresos. La reparación del vehículo generalmente se cubre con cobertura de colisión, no con UM.
Lecturas relacionadas: El conductor que me chocó en Hialeah no tiene seguro. ¿Y ahora qué? · La regla de los 14 días del PIP en Florida: qué pasa si espera para ir al médico después de un accidente en Hialeah · ¿Cuánto tiempo tengo para demandar por lesiones en Florida? La regla de dos años después de HB 837
¿Lesionado en un accidente en Hialeah? Llame a Wolfson & Leon al (305) 285-7071 para una consulta gratis. No cobramos a menos que ganemos.
Datos clave
- La cobertura UM no es obligatoria en Florida. La aseguradora debe ofrecerla, pero el asegurado principal puede rechazarla solo si firma un formulario escrito aprobado por el estado. Decirle 'no gracias' a un agente de palabra no tiene validez. Fuente: Fla. Stat. § 627.727(1)
- Si una aseguradora no puede presentar un formulario firmado de rechazo o selección de UM, la ley de Florida considera que la póliza incluye la cobertura UM con límites iguales a los límites de responsabilidad civil por lesiones corporales del asegurado. Fuente: Fla. Stat. § 627.727(1)
- Una parte importante de los conductores en Florida no tiene seguro. Eso significa que sufrir un accidente grave con un conductor responsable que no tiene cobertura es un riesgo real, no algo remoto. Fuente: Insurance Research Council / Insurance Information Institute estimates cited in web research
- Florida exige solamente 10.000 dólares en protección contra lesiones personales (Personal Injury Protection, PIP) y 10.000 dólares en responsabilidad civil por daños a la propiedad. No exige cobertura de responsabilidad civil por lesiones corporales ni cobertura UM para la mayoría de los vehículos privados. Fuente: Fla. Stat. § 627.727; Fla. Stat. § 627.736
- Un rechazo de UM firmado en una póliza anterior puede mantenerse vigente en cada renovación de esa misma póliza, incluso años después, a menos que el asegurado principal solicite la cobertura nuevamente por escrito. Fuente: Fla. Stat. § 627.727(1); web research (SunKey Insurance)
Preguntas frecuentes
¿La 'cobertura completa' incluye automáticamente la cobertura para conductores sin seguro en Florida?
'Cobertura completa' no es un término legal en Florida. Es una frase que los agentes y los conductores usan de manera informal, y no garantiza que la cobertura UM esté incluida. Una póliza puede incluir cobertura contra todo riesgo (comprehensive) y colisión, y aun así no tener UM si el asegurado principal firmó un formulario de rechazo. La única forma de confirmar si la cobertura UM forma parte de su póliza es revisar la página de declaraciones y buscar la línea específica que diga 'Uninsured Motorist', 'UM' o 'UM/UIM'. Si esa línea no aparece o está marcada como rechazada, la cobertura UM no está vigente, sin importar lo que le dijeron al momento de comprar la póliza.
¿Puedo perder mi cobertura UM sin saberlo?
Sí. Según FS 627.727(1), un asegurado principal puede rechazar la cobertura UM firmando un formulario escrito, y ese rechazo puede mantenerse vigente en cada renovación de la misma póliza, a veces durante años. Si usted firmó un rechazo cuando sus circunstancias eran distintas, por ejemplo cuando era más joven, tenía un vehículo menos costoso o un hogar diferente, ese rechazo no se actualiza solo. Revisar su página de declaraciones actual y pedirle a su aseguradora el formulario de UM firmado que tienen en archivo es la única manera confiable de saber en qué posición se encuentra.
¿Qué pasa si mi aseguradora dice que rechacé la cobertura UM pero no me puede mostrar un formulario firmado?
Según la ley de Florida, si una aseguradora no puede presentar un formulario válido y firmado de rechazo o selección de UM, la cobertura generalmente se considera parte de la póliza con límites iguales a los límites de responsabilidad civil por lesiones corporales, aunque la página de declaraciones no lo indique. Esta regla proviene de FS 627.727(1). Si un formulario específico es legalmente suficiente depende de su contenido y de cómo se obtuvo. Por eso, si su aseguradora le dice que usted rechazó la cobertura UM pero no puede presentar la documentación, esa situación merece una revisión cuidadosa de los documentos reales antes de aceptar la posición de la aseguradora.
¿Puedo usar la cobertura UM de un familiar si me lesioné en un accidente?
Es posible. Las pólizas de UM en Florida generalmente extienden la cobertura a los familiares residentes, es decir, al cónyuge y a otros familiares que viven en el mismo hogar que el asegurado principal. Si usted resultó lesionado y no tiene su propia cobertura UM, o si sus límites son bajos, una póliza que tenga un cónyuge o un familiar que vive con usted puede ofrecer cobertura adicional. La cobertura depende de cómo la póliza específica define los términos 'asegurado' (insured) y 'familiar residente' (resident relative), así que usted debe revisar la página de declaraciones de cada póliza del hogar y confirmar las definiciones en la propia póliza.
¿La cobertura UM paga la reparación de mi vehículo después de un accidente con un conductor sin seguro?
No. La cobertura UM en Florida es una cobertura por lesiones corporales. Está diseñada para pagar gastos médicos, salarios perdidos, dolor y sufrimiento, y daños similares por lesiones personales cuando el conductor responsable no tiene seguro de responsabilidad civil o tiene un seguro insuficiente. Los daños a su vehículo después de un accidente con un conductor sin seguro generalmente se cubren a través de su propia cobertura de colisión, no de la cobertura UM. Si usted no tiene cobertura de colisión, sus opciones para recuperar el valor de los daños al vehículo de un conductor sin seguro pueden ser limitadas.
This article is general information about Florida law, not legal advice, and reading it does not create an attorney-client relationship. Every case is different and past results do not guarantee a similar outcome. For advice about your situation, call Wolfson & Leon at (305) 285-7071 for a free consultation.
También disponible en: English version
Más sobre este tema
 Lesiones personales
Lo chocó un conductor sin seguro en Florida y usted no tiene cobertura UM: ¿qué le queda?
Aunque no tenga cobertura de motorista no asegurado (uninsured motorist coverage, UM), no se le acaban las opciones del todo: su propia cobertura de…
 Lesiones personales
Cómo obtener el reporte de accidente en Miami-Dade cuando el otro conductor no tenía seguro
Después de un accidente en Miami-Dade, la agencia que respondió al llamado, ya sea la Policía de Hialeah, la Oficina del Sheriff de Miami-Dade o el…
 Lesiones personales
El umbral de lesión grave en Florida: ¿cuándo puede usted demandar por dolor y sufrimiento?
La ley de Florida le impide demandar al conductor responsable por dolor y sufrimiento a menos que su lesión caiga dentro de una de las cuatro…