
Lo chocaron por detrás en el Palmetto y empujaron su carro contra el de adelante: ¿quién paga?
Su propia cobertura de protección contra lesiones personales (PIP, por sus siglas en inglés) paga primero, sin importar quién causó el accidente, y cubre el 80 por ciento de sus facturas médicas hasta el límite que establece la ley, siempre que usted vea a un médico dentro de los 14 días. Después del PIP, la culpa se divide entre todos los conductores que contribuyeron al choque en cadena según la ley de negligencia comparativa modificada de Florida, y la cobertura de lesiones corporales de cada conductor responsable paga solo la parte proporcional que le corresponde. Si el conductor que inició el choque no tiene seguro de lesiones corporales, algo muy común en Miami-Dade, su propia cobertura para conductores sin seguro o con seguro insuficiente (UM/UIM, por sus siglas en inglés) suele ser la única fuente real de compensación por su dolor, sufrimiento y pérdidas que superen lo que cubre el PIP.
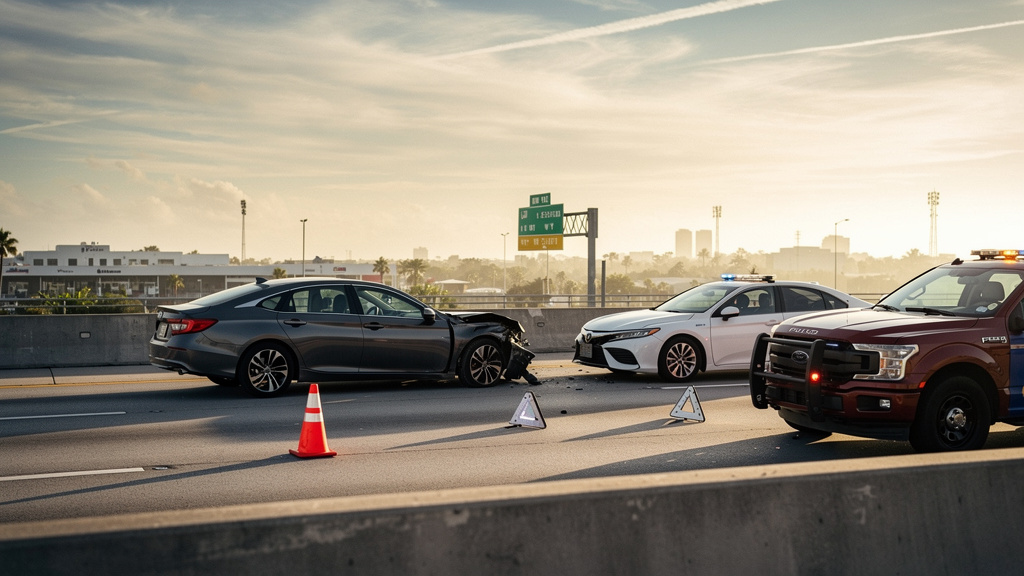
Estaba detenido en el tráfico del Palmetto, lo chocaron por detrás y lo empujaron contra el carro de adelante. Su propia cobertura de protección contra lesiones personales (PIP) paga primero sus facturas médicas, sin importar quién causó el accidente, siempre que vea a un médico dentro de los 14 días. Después del PIP, la culpa se reparte entre todos los conductores que contribuyeron al choque en cadena según la ley de negligencia comparativa modificada de Florida, y cada aseguradora paga solo la parte proporcional que le corresponde. Si el conductor que inició el choque no tiene seguro de responsabilidad por lesiones corporales, algo muy común en Miami-Dade, su propia cobertura para conductores sin seguro o con seguro insuficiente (UM/UIM) suele ser la única fuente real de compensación por dolor, sufrimiento y pérdidas que superen lo que cubre el PIP.
¿Qué pasa exactamente cuando usted es el carro del medio en un choque en cadena durante la hora pico en el SR 826?
Imagine estar detenido en el tráfico lento del Palmetto Expressway (SR 826), cerca de Hialeah, a las 5:30 de la tarde. Está esperando a que avance el flujo cuando, de repente, un vehículo lo golpea por detrás y lo empuja contra el carro que tenía adelante. Este tipo de choque en cadena involucra al menos tres conductores: el Conductor Trasero (quien inició el impacto), usted (Carro del Medio) y el Carro de Adelante. Es una situación más compleja que un choque simple porque hay múltiples puntos de impacto y varias aseguradoras tratando de culparse entre sí. Los corredores como el Palmetto o Okeechobee Road son propensos a estos accidentes debido al tráfico denso, frenadas repentinas y conductores que siguen demasiado cerca. Dependiendo del lugar exacto de la autopista donde ocurrió el accidente, la agencia que responda puede ser diferente, lo cual afecta el reporte que usted recibe. En la autopista, es posible que el reporte lo haga la Patrulla de Carreteras de Florida (FHP) y no la Policía de Hialeah, así que pregunte al oficial en la escena qué agencia está a cargo.
¿Por qué su propio PIP es siempre la primera llamada, sin importar quién causó el accidente?
En Florida, el seguro de Protección contra Lesiones Personales (PIP) es “sin culpa”, lo que significa que su propia póliza paga sus primeros gastos médicos, independientemente de quién causó el choque. Según la [Fla. Stat. § 627.736], su PIP paga el 80 por ciento de sus gastos médicos razonables y el 60 por ciento de sus salarios perdidos, hasta $10,000 si un médico determina que tiene una condición médica de emergencia, o hasta $2,500 si no se hace esa determinación. Pero debe comenzar tratamiento dentro de los 14 días calendario del accidente, sin excepciones. El orden de cobertura es claro: primero su propio PIP; si no lo tiene, el de un familiar que viva en su hogar; y solo en el caso de peatones o ciclistas residentes de Florida, el PIP del vehículo que los golpeó. Aunque Florida es un estado sin culpa, eso no significa que no pueda reclamar por dolor y sufrimiento. Si sus lesiones son permanentes, significativamente desfigurantes o implican pérdida permanente de una función corporal importante, puede presentar un reclamo contra los conductores responsables bajo [Fla. Stat. § 627.737(2)].
¿Cómo divide Florida la culpa entre tres o más conductores en el mismo accidente?
Bajo la ley de negligencia comparativa modificada de Florida [Fla. Stat. § 768.81(6)], cada conductor recibe un porcentaje de culpa basado en su contribución al accidente. Por ejemplo, el Conductor Trasero podría tener el 70 por ciento por seguir muy de cerca, usted como Carro del Medio podría tener el 10 por ciento si iba demasiado pegado al de adelante, y el Carro de Adelante podría tener el 20 por ciento si sus luces de freno no funcionaban. Cada aseguradora paga solo la porción correspondiente a su conductor. Florida eliminó la responsabilidad solidaria en la mayoría de los casos de negligencia, así que nadie paga por la parte de otro. Su compensación total se reduce en proporción a su porcentaje de culpa, y solo se elimina por completo si usted tuvo más del 50 por ciento de la culpa. Las aseguradoras pueden intentar asignarle más culpa al carro del medio, por eso la evidencia es clave.
¿Qué pasa si el conductor que inició el choque no tiene cobertura de lesiones corporales, algo que ocurre todo el tiempo en Miami-Dade?
Florida no obliga a los conductores a tener seguro de responsabilidad por lesiones corporales, y muchos circulan sin él, especialmente en Miami-Dade. Si el Conductor Trasero que causó el accidente no tiene esta cobertura, su propia póliza de cobertura para conductores sin seguro o con seguro insuficiente (UM/UIM) se convierte en su principal recurso después del PIP. Según [Fla. Stat. § 627.727], esta cobertura debe ofrecerse cuando compra su seguro y solo puede renunciarse con un rechazo escrito y firmado. Muchas personas la tienen sin saberlo. La cobertura UM puede pagar por dolor, sufrimiento, salarios perdidos no cubiertos por PIP y necesidades médicas futuras. Si el conductor culpable tiene límites bajos que no cubren sus daños reales, entra en juego la cobertura UIM para cubrir la diferencia. Revise su página de declaraciones de seguro inmediatamente después del accidente para confirmar si tiene UM/UIM. Tenga en cuenta que en un reclamo UM su propia aseguradora está del otro lado del reclamo y lo evaluará con cuidado.
Lo empujaron contra el carro de adelante: ¿puede ese conductor demandarle a usted y qué debe hacer ahora mismo en el lugar del accidente?
Sí, el conductor del carro de adelante puede intentar demandarlo a usted, pero si fue empujado por el impacto trasero, generalmente no es responsable por sus daños. Sin embargo, debe probarlo. Su primera tarea en el lugar del accidente es documentar todo antes de que la evidencia desaparezca. Tome fotos claras de los daños en la parte trasera y delantera de su carro, los daños del otro vehículo y cualquier marca en la calzada. Según [Fla. Stat. § 316.061(1)], si el choque solo causó daños a los vehículos (sin heridos) y bloquea el tráfico, los conductores deben hacer todo esfuerzo razonable por sacar los vehículos de los carriles; tome las fotos primero solo si puede hacerlo rápido y de forma segura. No hable con la aseguradora del Conductor Trasero primero. Esa compañía no tiene obligación con usted y buscará minimizar su responsabilidad. Reporte el accidente a su propia aseguradora, ya que su PIP y su cobertura UM son sus herramientas principales. Consulte con un abogado antes de dar declaraciones grabadas a otras compañías.
¿Qué evidencia ayuda a resolver un choque múltiple y cuánto tiempo tiene usted para actuar?
La evidencia es clave para probar que fue empujado y no causó el choque usted mismo. Estos elementos ayudan:
- El diagrama y hallazgos del reporte oficial del accidente
- Fotos de los patrones de daño en todos los vehículos
- Marcas de frenado o escombros en la carretera
- Datos del registrador de eventos del vehículo (caja negra)
- Grabaciones de cámaras del tablero o de tráfico
- Nombres y números de teléfono de testigos
Los reportes de accidente son confidenciales durante 60 días bajo [Fla. Stat. § 316.066], pero usted, su aseguradora y su abogado pueden acceder a ellos de inmediato. El plazo para presentar una demanda por lesiones en accidentes ocurridos el 24 de marzo de 2023 o después es de dos años desde la fecha del accidente, según [Fla. Stat. § 95.11]. Ese plazo no cambia por ser un choque en cadena. La evidencia desaparece rápido: los carros se reparan, las cámaras se sobrescriben y los testigos olvidan detalles. Si el accidente fue en el Palmetto Expressway, revise nuestra guía específica: accidente de carro en Hialeah: qué hacer paso a paso.
Preguntas frecuentes
Me chocaron por detrás y me empujaron contra el carro de adelante. ¿Puede ese conductor demandarme a mí?
Sí, puede intentarlo, pero si demuestra que el impacto trasero lo empujó sin que usted pudiera evitarlo, generalmente no será considerado responsable. La documentación en el lugar es crucial para defenderse.
Florida es un estado sin culpa: ¿eso significa que no puedo ir contra el conductor que me chocó?
No. El PIP cubre gastos médicos iniciales sin importar la culpa, pero si sus lesiones son permanentes o significativamente desfigurantes, puede presentar un reclamo por dolor y sufrimiento contra los conductores responsables.
El conductor que me chocó por detrás no tiene seguro. ¿Cuáles son mis opciones en Florida?
Su cobertura de conductor sin seguro (UM) es su mejor opción después del PIP. Revise su póliza; si la tiene, puede reclamar contra su propia aseguradora por daños que el PIP no cubre.
¿Cuánto tiempo tengo para presentar una demanda después de un choque en cadena en el Palmetto?
Tiene dos años desde la fecha del accidente si ocurrió el 24 de marzo de 2023 o después, según la ley de prescripción de Florida. Si hubo un vehículo del gobierno involucrado, la ley de Florida exige enviar una notificación por escrito a la agencia antes de demandar.
El ajustador del seguro dice que el daño de mi carro es leve, así que mis lesiones no pueden ser graves. ¿Es eso cierto?
No. La gravedad de las lesiones no depende del daño visible al vehículo. Muchas lesiones serias, como latigazos cervicales o hernias discales, ocurren en choques de bajo impacto. Un médico, no un ajustador, determina la gravedad de sus lesiones.
Lecturas relacionadas: Tuve un accidente de auto en Hialeah. ¿Qué hago ahora? · El conductor que me chocó en Hialeah no tiene seguro. ¿Y ahora qué? · Me chocó un camión en Hialeah. ¿Es diferente de un accidente de auto?
¿Lesionado en un accidente en Hialeah? Llame a Wolfson & Leon al 305-965-3766 para una consulta gratis. No cobramos a menos que ganemos.
Datos clave
- El PIP paga el 80 por ciento de los gastos médicos razonables y el 60 por ciento de los salarios perdidos hasta 10,000 dólares si existe una condición médica de emergencia, o hasta 2,500 dólares si no se determina que existe tal condición, sin importar quién tuvo la culpa, pero solo si usted comienza el tratamiento dentro de los 14 días del accidente. Fuente: Fla. Stat. § 627.736
- Su propia póliza de PIP paga primero. Solo si usted no tiene PIP propio la cobertura pasa a la póliza de un familiar que viva en su hogar, y solo entonces, para peatones y ciclistas residentes de Florida, al PIP del vehículo que los golpeó. Fuente: Fla. Stat. § 627.736(4)(e)
- Bajo la negligencia comparativa modificada, su compensación se reduce en proporción a su porcentaje de culpa y se elimina por completo únicamente si se determina que usted tuvo MÁS DEL 50 por ciento de la culpa. Fuente: Fla. Stat. § 768.81(6)
- Florida no obliga a los conductores a tener seguro de responsabilidad por lesiones corporales, lo que hace que la cobertura para conductores sin seguro o con seguro insuficiente sea una fuente de compensación esencial, y con frecuencia la principal, después de un choque múltiple. Fuente: Fla. Stat. § 627.727
- El plazo para presentar una demanda por lesiones personales en accidentes ocurridos el 24 de marzo de 2023 o después de esa fecha es de dos años a partir de la fecha del accidente. Fuente: Fla. Stat. § 95.11
Preguntas frecuentes
Me chocaron por detrás y me empujaron contra el carro de adelante. ¿Puede ese conductor demandarme a mí?
En general, un carro del medio que fue empujado contra el vehículo de adelante por un impacto trasero no es considerado responsable por los daños del carro de adelante, porque la fuerza vino de atrás. Sin embargo, si la evidencia muestra que usted también iba muy pegado antes del accidente, se le podría asignar una parte de la culpa bajo las reglas de negligencia comparativa de Florida. Documentar claramente los daños en la parte trasera de su carro, con fotografías tomadas antes de mover los vehículos, es lo más importante que usted puede hacer para demostrar que fue empujado y no fue el conductor que inició el choque. Un abogado puede revisar la secuencia del accidente y protegerle si la aseguradora del conductor de adelante intenta asignarle culpa a usted.
Florida es un estado sin culpa: ¿eso significa que no puedo ir contra el conductor que me chocó?
Sin culpa significa que su propia cobertura de PIP paga sus facturas médicas iniciales sin importar quién causó el accidente, pero no significa que el conductor responsable quede libre de toda responsabilidad. Si sus lesiones cumplen el umbral de permanencia de Florida, es decir, una lesión permanente, cicatrices o desfiguración significativas y permanentes, o pérdida permanente de una función corporal importante, usted puede salir del sistema sin culpa y presentar un reclamo contra el conductor responsable por dolor y sufrimiento, gastos médicos futuros y otros daños que van más allá del PIP. Según FS 627.737(2), el umbral es real, y lesiones graves como hernias de disco, cirugías o síntomas neurológicos duraderos pueden calificar cuando un médico determina que la lesión es permanente. El PIP es el piso, no el techo.
El conductor que me chocó por detrás no tiene seguro. ¿Cuáles son mis opciones en Florida?
Florida no obliga a los conductores a tener seguro de responsabilidad por lesiones corporales, por lo que esta situación es común, especialmente en Miami-Dade. Una vez que se agoten sus beneficios de PIP, su propia cobertura para conductores sin seguro (UM, por sus siglas en inglés) bajo FS 627.727 se convierte en su herramienta principal para recuperar daños por dolor, sufrimiento y pérdidas que superen los límites del PIP. Revise su página de declaraciones de seguro de inmediato: la cobertura UM solo puede renunciarse con un rechazo escrito y firmado, así que es posible que usted la tenga sin saberlo. Si el conductor responsable tiene algo de cobertura de lesiones corporales pero no suficiente, su cobertura para conductores con seguro insuficiente (UIM, por sus siglas en inglés) puede cubrir la diferencia entre los límites de la póliza de ese conductor y sus daños reales.
¿Cuánto tiempo tengo para presentar una demanda después de un choque en cadena en el Palmetto?
Para accidentes ocurridos el 24 de marzo de 2023 o después de esa fecha, el plazo de prescripción de Florida para reclamos de negligencia por lesiones personales es de dos años a partir de la fecha del accidente, según FS 95.11. El hecho de que haya habido múltiples impactos no reinicia el plazo: corre desde el día del accidente en general. Si alguno de los vehículos involucrados pertenecía a una entidad del gobierno, la ley de Florida exige enviar una notificación por escrito a la agencia antes de presentar una demanda. La evidencia en casos de choques múltiples, como datos del vehículo, filmaciones de cámaras del tablero y los recuerdos de los testigos, desaparece rápidamente, por lo que esperar es uno de los errores más costosos que usted puede cometer.
El ajustador del seguro dice que el daño de mi carro es leve, así que mis lesiones no pueden ser graves. ¿Es eso cierto?
No, y esta es una de las tácticas más comunes que usan las aseguradoras en casos de choques por detrás y choques en cadena. El daño visible leve en el vehículo no se correlaciona de manera confiable con la ausencia de lesiones en tejidos blandos, hernias de disco o conmociones cerebrales. El argumento del impacto leve puede generar dudas, especialmente en personas que todavía no tienen representación legal. Obtener una evaluación médica rápida, seguir su plan de tratamiento y llevar un registro detallado de sus síntomas con el tiempo son las mejores maneras de contrarrestar este argumento. No acepte una oferta de acuerdo antes de conocer el alcance completo de sus lesiones.
This article is general information about Florida law, not legal advice, and reading it does not create an attorney-client relationship. Every case is different and past results do not guarantee a similar outcome. For advice about your situation, call Wolfson & Leon at 305-965-3766 for a free consultation.
También disponible en: English version
Más sobre este tema
 Accidentes de auto
Le chocaron por detrás en Florida: ¿la otra persona tiene la culpa automáticamente o no?
Por lo general sí, pero no de forma automática. Los tribunales de Florida comienzan con una presunción refutable (rebuttable presumption) de que el…
 Accidentes de auto
Sí, los abogados de accidentes de auto en Hialeah manejan choques por alcance. Así es como funciona
Sí. Los choques por alcance (rear-end collisions) están entre los casos más frecuentes que manejan los abogados de accidentes de auto en Hialeah.…
 Accidentes de auto
5 Mitos Sobre Lo Que Cobra un Abogado de Accidentes en Miami
Los abogados de lesiones personales en Miami manejan los casos de accidente bajo un acuerdo de honorarios contingentes (contingency fee), sin pago…